Domain warenumtausch.de kaufen?
Wir ziehen mit dem Projekt
warenumtausch.de um.
Sind Sie am Kauf der Domain
warenumtausch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain warenumtausch.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
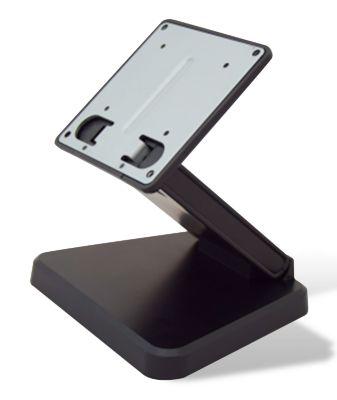
Newland Tischstandfuß für bcpt1-Serie mit VESA-Montage, Sonderbestellung, vom Umtausch ausgeschlossenDer Tischstandfuß für die Newland bcpt1-Serie bietet eine stabile und zuverlässige Halterung für Ihren Bildschirm oder Ihr Terminal. Dank der integrierten VESA-Halterung ist eine sichere Befestigung nach Industriestandard gewährleistet. Der Standfuß eignet sich ideal für den stationären Einsatz im Einzelhandel, an Arbeitsplätzen oder an Servicestationen. Bitte beachten Sie: Dieser Artikel ist eine Sonderbestellung, die speziell für Sie geordert wird. Eine Rückgabe oder Stornierung ist daher ausgeschlossen, es sei denn, gesetzliche Regelungen greifen. Wichtige Details: Allgemein: * Tischstandfuß mit VESA-Halterung * Geeignet für die Newland bcpt1-Serie * Robuste Ausführung für den stationären Einsatz Besonderheiten: * Sonderbestellung: Vom Umtausch und der Rückgabe ausgeschlossen * Rückgabe nur im Rahmen gesetzlicher Vorschriften möglich Kompatibilität: * Passend für: Newland bcpt1-Serie * VESA-kompatibel für sichere Gerätebefestigung71,39 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **


Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Newland Tischstandfuß für bcpt1-Serie mit VESA-Montage, Sonderbestellung, vom Umtausch ausgeschlossenDer Tischstandfuß für die Newland bcpt1-Serie bietet eine stabile und zuverlässige Halterung für Ihren Bildschirm oder Ihr Terminal. Dank der integrierten VESA-Halterung ist eine sichere Befestigung nach Industriestandard gewährleistet. Der Standfuß eignet sich ideal für den stationären Einsatz im Einzelhandel, an Arbeitsplätzen oder an Servicestationen. Bitte beachten Sie: Dieser Artikel ist eine Sonderbestellung, die speziell für Sie geordert wird. Eine Rückgabe oder Stornierung ist daher ausgeschlossen, es sei denn, gesetzliche Regelungen greifen. Wichtige Details: Allgemein: * Tischstandfuß mit VESA-Halterung * Geeignet für die Newland bcpt1-Serie * Robuste Ausführung für den stationären Einsatz Besonderheiten: * Sonderbestellung: Vom Umtausch und der Rückgabe ausgeschlossen * Rückgabe nur im Rahmen gesetzlicher Vorschriften möglich Kompatibilität: * Passend für: Newland bcpt1-Serie * VESA-kompatibel für sichere Gerätebefestigung71,39 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Ersatz-Akku für APC-Back-UPS RBC12 fertiges Batterie Modul zum Austausch Plug & PlayHochwertiges Ersatz-Batterie-Modul für APC USV-Anlagen der Serie Back-UPS RBC12 1. Konfektioniertes und Montagefertiges Batterie-Modul für APC USV-Anlagen Unser hochwertiges Ersatz-Batterie-Modul RBC12 bietet die ideale Lösung für Ihre APC USV-Anlagen der Serie Back-UPS. Statt der Original RBC12 Akkus von APC, erhalten Sie mit unserem Ersatzprodukt eine zuverlässige Alternative. Der Batterie-Satz besteht aus 2 Packs, jeweils mit 4 Akkus und Kabeln mit Stecker, und ist montagefertig und bereits geladen. Dadurch ermöglichen wir einen einfachen und schnellen Austausch mit unserer Plug-and-Play Lösung. Sorgen Sie für eine unterbrechungsfreie Stromversorgung Ihrer USV-Anlage und schützen Sie Ihre wertvolle Technologie. 2. Leistungsstarke Komponenten für zuverlässigen Schutz Verlassen Sie sich auf die leistungsstarken Komponenten unseres Ersatzakkus RBC12. Mit 2 Packs, jeweils mit 4 Akkus und Kabeln mit Stecker, bietet er eine solide Kapazität und zuverlässige Leistung. Unser Batterie-Modul ist passend für verschiedene APC USV-Modelle, darunter: DL2200RMI3U, DL3000RMI3U, DL5000RMI5U, NS3000RMI3U, SU2200R3IBX120, SU2200RMI3U, SU3000R3IBX120, SU3000R3IBX135, SU3000R3IBX180, SU3000RMI3U, SU5000I, SU5000R5IBX120, SU5000R5IBX135, SU5000RMI, SU5000RMI5U, SU5000RMINET, SU5000RMXLI5U. Unsere Ersatzlösung gewährleistet eine zuverlässige und langanhaltende Stromversorgung. 3. Kompatibilität mit verschiedenen APC USV-Modellen Der Ersatzakku RBC12 ist kompatibel mit einer Vielzahl von APC USV-Modellen. Mit seiner breiten Kompatibilität können Sie unser Batterie-Modul in verschiedenen Anlagen einsetzen und von der erstklassigen Leistung profitieren. Ob für Büroanwendungen, Rechenzentren oder industrielle Umgebungen - unser Batterie-Modul sorgt für eine zuverlässige Sicherung Ihrer Geräte und Daten. Bei diesem Modul handelt es sich nicht um die Original RBC12 Akkus der Marke APC, sondern um ein hochwertiges Ersatzprodukt. Der Batterie-Satz besteht aus 2 Packs mit je 4 Akkus und Kabel mit Stecker, ist montagefertig, geladen und kann als Plug-and-Play Modul sofort getauscht werden. Der Ersatzakku RBC12 ist passend für folgende APC USV-Modelle: DL2200RMI3U, DL3000RMI3U, DL5000RMI5U, NS3000RMI3U, SU2200R3IBX120, SU2200RMI3U, SU3000R3IBX120, SU3000R3IBX135, SU3000R3IBX180, SU3000RMI3U, SU5000I, SU5000R5IBX120, SU5000R5IBX135, SU5000RMI, SU5000RMI5U, SU5000RMINET, SU5000RMXLI5U. Anwendungsgebiet: Ersatz-Batterien finden Verwendung in Anlagen zur Sicherung vor Netzstörungen mittels sogenannter USV-Anlagen. USV-Anlagen sorgen dafür, dass bei Störungen im Stromnetz eine sichere und unterbrechungsfreie Stromversorgung gewährleistet ist und dienen dem Schutz vor Überspannungen und Netzausfällen. Die verbauten Akkus sind mit VdS-Zulassung.219,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ersatz-Akku für APC-Back-UPS RBC48 fertiges Batterie Modul zum Austausch Plug & PlayRBC48 Fertiges Batterie-Modul zum Austausch für APC USV-Anlagen der Serie Back-UPS Mit diesem Ersatzakku können Sie Ihre APC USV-Anlage einfach und schnell wieder in Betrieb nehmen. Es handelt sich hierbei um ein hochwertiges, montagefertiges und bereits geladenes Modul, das sofort einsatzbereit ist. Die VdS-Zulassung garantiert Ihnen eine hohe Qualität und Zuverlässigkeit des Ersatzakkus. Bei diesem Modul handelt es sich nicht um die Original RBC48 Akkus der Marke APC, sondern um ein hochwertiges Ersatzprodukt. Der Batterie-Satz ist konfektioniert, montagefertig, geladen und kann als Plug-and-Play sofort getauscht werden. Der Ersatzakku RBC48 ist passend für folgende APC USV-Modelle: DLA750I, SMT750I, SUA750I Anwendungsgebiet: Ersatz-Batterien finden Verwendung in Anlagen zur Sicherung vor Netzstörungen. Einer UPS (Uninterruptible Power Supply), zu Deutsch einer USV (unterbrechungsfreie Stromversorgung) diese versorgt angeschlossene Geräte so lange mit Batterie-Strom, bis ein regelmäßiger Stromfluss wieder vorhanden ist oder die Geräte ordnungsgemäß heruntergefahren werden können. Die verbauten Akkus sind mit VdS-Zulassung.64,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.